
Pedir una hipoteca puede parecer bastante sencillo hasta que empiezas a recibir ofertas.
Un banco te habla de un tipo de interés. Otro mejora la propuesta si domicilias la nómina. Aparece un seguro, una tarjeta, una cuenta o alguna otra condición. Después llega un broker que asegura que puede encontrar alternativas.
Y entonces aparece una duda bastante más importante que cuál es el banco que ofrece el interés más bajo:
¿Cómo sabes realmente qué opción te interesa?
Antes de elegir una hipoteca conviene entender qué estás comparando, qué puedes negociar y cuánto quieres encargarte personalmente del proceso.
Porque pedir una hipoteca también implica decidir cómo quieres conseguirla.
Qué significa realmente conseguir una buena hipoteca
Cuando alguien empieza a buscar financiación suele fijarse primero en el tipo de interés.
Es lógico. Es un dato fácil de identificar y permite comparar rápidamente unas ofertas con otras.
Pero una hipoteca tiene más elementos.
El Banco de España recomienda valorar el coste total del préstamo, las cuotas, el plazo y las condiciones asociadas a productos adicionales. También señala la importancia de la TAE para comparar el coste de las distintas ofertas.
Esto cambia la pregunta.
En lugar de buscar simplemente el tipo más bajo, necesitas averiguar qué coste y qué condiciones tiene realmente cada alternativa.
Una oferta con un interés inferior puede incorporar productos adicionales que aumenten el coste total. Otra puede tener un tipo algo superior y menos vinculaciones.
¿Cuál es mejor?
Depende de las condiciones concretas y de tu situación.
Por eso, antes de pedir una hipoteca, conviene desarrollar una capacidad bastante sencilla: saber leer una oferta hipotecaria antes de decidir si te interesa.
Pero esa capacidad empieza bastante antes de recibir la primera oferta. Antes de buscar financiación conviene saber qué puedes permitirte y qué errores pueden condicionarte durante todo el proceso.
Comparar hipotecas exige mirar más allá del tipo de interés
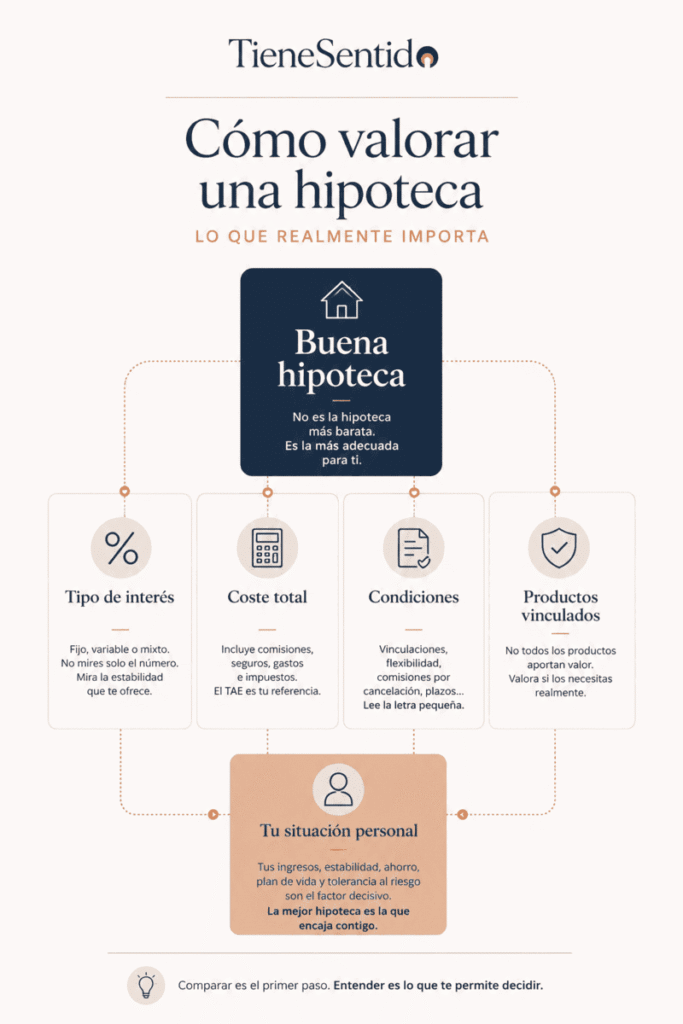
Las entidades pueden ofrecer una reducción del tipo si contratas determinados productos.
Entre los ejemplos habituales están la domiciliación de la nómina, recibos, tarjetas, seguros o planes de pensiones. El Banco de España explica que estas bonificaciones pueden mejorar las condiciones de la hipoteca, pero también recomienda valorar el coste y la utilidad de esos productos.
Aquí es donde una comparación rápida puede quedarse corta.
Imagina que tienes dos ofertas.
Una te ofrece un tipo del 3,20 % sin apenas productos adicionales.
Otra baja al 2,80 % si contratas varios seguros y otros productos.
A primera vista, la segunda parece claramente mejor.
Pero todavía falta hacer las cuentas.
¿Cuánto cuestan esos productos?
¿Los contratarías aunque no estuvieran relacionados con la hipoteca?
¿Durante cuánto tiempo tendrás que mantenerlos?
¿Qué ocurre con la cuota o el coste de la financiación si dejas de contratarlos?
El propio Banco de España recomienda estudiar estos productos, comparar sus costes y valorar si realmente aportan utilidad.
La diferencia puede ser considerable.
Por eso, una buena comparación empieza cuando dejas de mirar cada condición por separado y empiezas a valorar la operación completa.
La TAE ayuda, pero tampoco sustituye al análisis
La TAE es una de las referencias que permite comparar el coste de diferentes préstamos porque incorpora el tipo de interés y determinados gastos y comisiones asociados.
El Banco de España la considera un elemento fundamental para comparar el precio de una hipoteca y señala que debe aparecer en la información precontractual.
Pero incluso con la TAE delante, sigue siendo necesario entender qué estás contratando.
Una cifra puede ayudarte a comparar. No puede decidir por ti si un seguro te interesa, si una vinculación encaja con tus necesidades o si una determinada estructura de financiación tiene sentido para tu situación.
Por eso conviene acostumbrarse a una forma de pensar bastante sencilla:
primero entender las condiciones, después comparar y finalmente decidir.
Antes de negociar una hipoteca necesitas saber qué quieres negociar
Una vez que empiezas a conocer diferentes ofertas aparece otra posibilidad: negociar.
La negociación puede afectar a determinadas condiciones de la operación, pero llegar preparado cambia mucho la conversación.
No es lo mismo acudir a una entidad sin conocer otras alternativas que poder decir qué financiación necesitas, qué condiciones has encontrado y qué aspectos estás dispuesto a valorar.
Para negociar necesitas referencias.
- También necesitas conocer tu propia situación.
- Cuánto quieres pedir.
- Qué cuota puedes asumir.
- Qué plazo estás considerando.
- Qué productos adicionales aceptarías.
- Qué condiciones no te interesan.
- Y qué alternativas tienes si una entidad no mejora su propuesta.
La preparación convierte una oferta concreta en una de varias posibilidades.
Ese cambio es importante porque te permite dejar de valorar una hipoteca únicamente desde la perspectiva de quien te la ofrece.
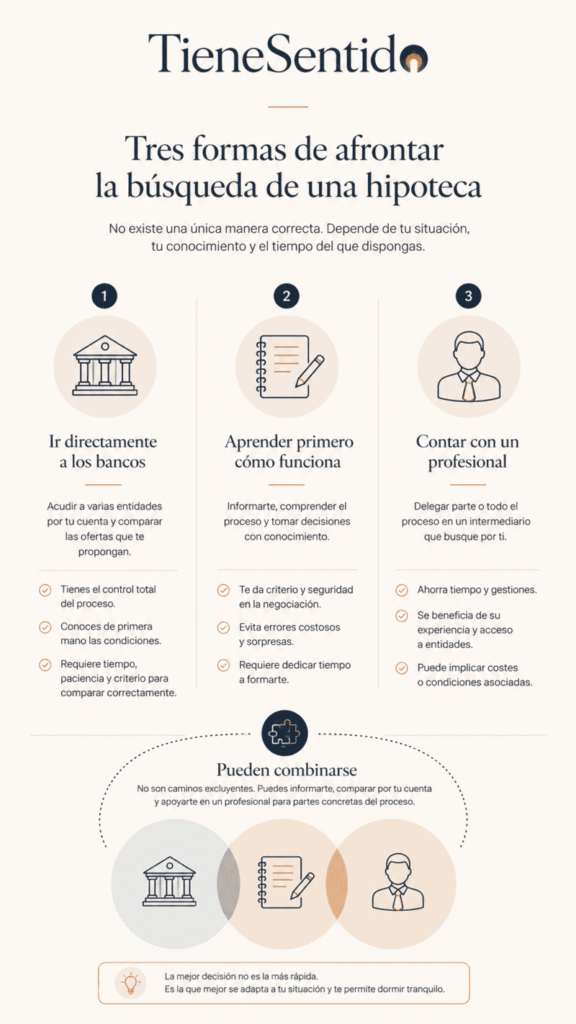
La primera opción: pedir la hipoteca directamente a los bancos
Puedes hacer todo el proceso por tu cuenta.
- Contactar con distintas entidades.
- Solicitar información.
- Comparar propuestas.
- Preguntar por las condiciones.
- Negociar.
- Volver a comparar cuando una entidad modifica su oferta.
- Y tomar finalmente la decisión.
Tiene una ventaja evidente: conoces directamente el proceso y las alternativas que encuentras.
También tienes control sobre las conversaciones y puedes decidir con quién quieres negociar.
Pero hay un coste que muchas veces se olvida: tu tiempo.
Comparar tres ofertas ya exige cierta dedicación. Comparar cinco o seis puede requerir bastante más trabajo, especialmente cuando las condiciones tienen diferencias difíciles de detectar a primera vista.
Además, el valor de este camino depende de cuánto entiendas de aquello que estás comparando.
Recibir varias ofertas no garantiza que puedas identificar correctamente cuál te conviene.
Una persona puede tener cinco propuestas delante y quedarse con la que presenta el tipo más bajo.
Otra puede analizar el conjunto de condiciones, calcular los costes de los productos asociados y estudiar qué ocurre si alguna de esas condiciones cambia.
Recibir varias ofertas no garantiza que puedas interpretarlas correctamente. La diferencia está en saber qué hay detrás de cada condición y cómo afecta al conjunto de la operación
La segunda opción: aprender antes de negociar
Aquí aparece una alternativa que a veces queda escondida detrás de la búsqueda de la hipoteca.
Aprender cómo funciona el proceso.
Una formación para aprender a pedir una hipoteca puede ayudarte a comprender conceptos, interpretar ofertas, preparar una negociación y saber qué preguntas hacer a las entidades.
Para alguien que quiere participar activamente en la búsqueda, adquirir ese conocimiento puede tener bastante sentido.
Además, aprender no significa necesariamente que tengas que realizar personalmente cada parte del proceso.
Puedes aprender cómo funciona una hipoteca y después decidir qué tareas quieres asumir.
Puedes entender cómo comparar ofertas y pedir ayuda para gestionar determinadas conversaciones.
Puedes conocer las condiciones que quieres negociar y recurrir después a un profesional.
La formación, por tanto, puede tener una función previa a la contratación de cualquier otro recurso: aumentar tu capacidad para valorar las decisiones que tienes delante.
Y aquí aparece una pregunta interesante.
¿Cuánto necesitas saber antes de decidir si quieres hacer todo por tu cuenta?
La tercera opción: apoyarte en un broker hipotecario
También puedes recurrir a un intermediario de crédito inmobiliario.
Su función puede incluir la puesta en contacto con prestamistas y determinadas gestiones relacionadas con la financiación. El alcance concreto dependerá del servicio que preste cada intermediario.
En España, los intermediarios de crédito inmobiliario están sometidos a un marco regulatorio específico. La Ley 5/2019 establece requisitos de información y, entre otras cuestiones, obliga a informar previamente sobre su identidad, registro, posibles vinculaciones con prestamistas, existencia de servicios de asesoramiento y remuneración que pueda pagar el cliente.
Además, existe un registro de intermediarios de crédito inmobiliario que permite consultar información sobre estas entidades. El Banco de España mantiene este registro para los intermediarios cuyo ámbito de actuación corresponde a su competencia, mientras que determinadas comunidades autónomas gestionan los registros dentro de su ámbito.
Esto introduce una cuestión importante.
Si recurres a un broker, también necesitas saber qué estás contratando.
¿Con cuántas entidades trabaja?
¿Está vinculado a algún prestamista?
¿Presta asesoramiento?
¿Cómo cobra?
¿Quién paga su remuneración?
¿Qué parte del proceso gestiona?
¿Qué ocurre si ninguna de las ofertas que consigue te interesa?
Estas preguntas no pretenden convertir al comprador en experto en intermediación hipotecaria.
Pretenden que sepa qué debe comprobar antes de delegar una decisión importante.
Delegar una parte del proceso también es una decisión
Utilizar un broker puede ahorrar trabajo y facilitar el acceso a determinadas alternativas.
Si decides explorar esta vía, el siguiente paso será entender cómo comparar brokers hipotecarios y qué diferencias pueden existir entre ellos.
Pero delegar no significa dejar de participar.
Cuanto mejor entiendas tu propia operación, más fácil será valorar las propuestas que recibas y las explicaciones que te dé el profesional.
Por eso existe una diferencia entre delegar una tarea y delegar completamente el criterio.
Puedes pedir ayuda para buscar financiación y seguir siendo tú quien decide qué condiciones acepta.
Puedes apoyarte en un profesional para comparar alternativas y utilizar tus propios criterios para valorar las propuestas.
Puedes incluso aprender primero y después delegar.
Las posibilidades son más amplias que elegir entre banco y broker.
¿Aprender, hacerlo por tu cuenta o delegar?
Llegados a este punto, la decisión empieza a ser bastante más personal.
Hacerlo por tu cuenta puede tener sentido si…
Tienes tiempo para comparar.
Quieres conocer directamente las ofertas de distintas entidades.
Te interesa negociar personalmente.
Estás dispuesto a dedicar tiempo a entender las condiciones.
Quieres controlar directamente el proceso.
Aprender antes de decidir puede tener sentido si…
Quieres entender mejor cómo funciona una hipoteca.
Te cuesta interpretar las diferencias entre ofertas.
Quieres saber qué preguntas hacer antes de negociar.
Prefieres adquirir conocimientos antes de delegar determinadas decisiones.
Quieres tener más criterio para valorar la ayuda de un profesional.
Si esta es tu situación, quizá tenga sentido aprender cómo funciona una hipoteca antes de decidir qué ayuda necesitas.
Apoyarte en un broker puede tener sentido si…
Prefieres ahorrar parte del trabajo de búsqueda y comparación.
Quieres contar con un profesional que conozca el proceso.
Tu situación requiere comparar distintas alternativas y prefieres apoyo especializado.
Valoras más ahorrar tiempo que gestionar personalmente cada conversación.
Combinar conocimiento y ayuda profesional también es posible
Puedes aprender lo suficiente para entender la operación y después contar con ayuda para aquellas partes que prefieras delegar.
De hecho, para algunas personas puede ser la opción más cómoda.
Entienden qué están contratando, conocen los criterios con los que quieren valorar las ofertas y utilizan ayuda profesional para reducir parte del trabajo.
La cuestión deja de ser quién hace todo.
Pasa a ser qué quieres entender tú y qué quieres delegar.
Qué deberías saber antes de elegir cómo pedir tu hipoteca
Antes de decidir entre negociar directamente con los bancos, formarte o recurrir a un broker, conviene que puedas responder algunas preguntas.
¿Cuánto dinero necesitas realmente?
¿Qué cuota puedes asumir?
¿Qué condiciones quieres comparar?
¿Qué productos vinculados estarías dispuesto a contratar?
¿Qué costes tienen esos productos?
¿Qué aspectos quieres negociar?
¿Cuánto tiempo quieres dedicar al proceso?
¿Qué parte quieres gestionar personalmente?
¿Qué parte prefieres delegar?
Cuanto más claras tengas estas respuestas, más fácil será valorar las distintas alternativas.
Y también será más fácil detectar cuándo un recurso realmente te ayuda y cuándo simplemente añade otra capa de intermediación.
Antes de elegir un recurso, necesitas tener criterio
Una formación hipotecaria puede ayudarte a adquirir conocimientos.
Un broker puede ayudarte a buscar y gestionar alternativas.
Un banco puede ofrecerte directamente la financiación.
Cada opción resuelve una necesidad diferente.
Por eso tiene sentido analizar primero qué necesitas tú.
Si quieres entender mejor cómo funciona una hipoteca y aprender a valorar y negociar sus condiciones, una formación puede ser una vía que merezca la pena estudiar.
Si prefieres delegar parte de la búsqueda y contar con ayuda profesional, puedes conocer las opciones disponibles y analizar qué diferencias existen entre ellas.
Si tienes tiempo y conocimientos suficientes, quizá prefieras negociar directamente con las entidades.
Incluso puedes combinar varias opciones.
La decisión importante llega antes de elegir un recurso concreto.
Primero necesitas saber qué quieres conseguir, qué quieres controlar y qué parte del proceso estás dispuesto a delegar.
Cuando llegue el momento de valorar una formación hipotecaria o un broker, tendrás una pregunta mucho más útil que «¿es bueno?».
Podrás preguntarte:
¿Esto resuelve realmente la necesidad que tengo ahora y encaja con la forma en que quiero afrontar mi hipoteca?
Ahí empieza una decisión mucho mejor informada.
Preguntas frecuentes (FAQ)
¿Qué hay que tener en cuenta para pedir una hipoteca?
Conviene valorar el coste total de la financiación, la cuota, el plazo, el tipo de interés, la TAE y las condiciones asociadas a productos adicionales. También es importante conocer tu situación financiera y comparar diferentes ofertas.
¿Es mejor pedir una hipoteca directamente al banco o utilizar un broker?
Depende de la situación y de cuánto quieras gestionar personalmente. Pedirla directamente permite negociar con las entidades por cuenta propia, mientras que un broker puede ayudarte a buscar y comparar alternativas. Antes de elegir conviene valorar el tiempo disponible, los conocimientos y el servicio que ofrece cada opción.
¿Se puede negociar una hipoteca con el banco?
Sí, determinadas condiciones pueden ser objeto de negociación. La capacidad de negociación dependerá, entre otros factores, del perfil del cliente, de la operación y de las alternativas disponibles.
¿Qué es mejor, mirar el TIN o la TAE?
El TIN muestra el tipo de interés nominal, mientras que la TAE incorpora además determinados gastos y comisiones asociados. Por eso la TAE resulta especialmente útil para comparar el coste de diferentes ofertas, aunque la decisión debe considerar también las condiciones concretas de cada operación.
¿Qué debo preguntar a un broker hipotecario antes de contratarlo?
Conviene conocer su registro, con qué prestamistas trabaja, si está vinculado a alguno, qué servicios presta, si ofrece asesoramiento, cómo se remunera y qué coste puede asumir el cliente. La normativa exige que determinados datos se faciliten previamente al prestatario.
¿Puedo aprender a pedir una hipoteca y utilizar después un broker?
Sí. Son decisiones compatibles. Puedes adquirir conocimientos para entender y valorar la operación y recurrir después a un profesional para aquellas partes del proceso que prefieras delegar.